この記事の結論
宣伝のためのホームページなら、制作費は支出した年の経費(広告宣伝費など)にするのが原則で、予約や検索などのプログラムの部分はソフトウエアとして5年で償却する、というのが国税庁が以前Q&Aで示していた基本の考え方です。ソフトウエアの部分も、金額によっては少額の特例で一度に経費にできます。この記事では、国税庁などの公式の情報をもとに場合ごとの考え方を整理しましたが、実際の処理は顧問の税理士さんに確かめてください。
目次9の章+よくある質問
- 01結論|宣伝のためのサイトは広告宣伝費、プログラムの部分はソフトウエアで5年が基本
- 02国税庁の考え方|以前のQ&Aと、今のタックスアンサー
- 03場合ごとの処理の目安|会社案内のサイト・機能のあるサイト・サーバー・保守
- 04ソフトウエアとして資産にする場合|耐用年数5年と、金額ごとの扱い
- 05少額減価償却資産の特例|令和8年4月から「40万円未満」に
- 06税込経理か税抜経理か|金額の線は経理の方式で判定する
- 07迷ったときの整理のしかた|内訳と日付をそろえて税理士に相談する
- 08格安HP屋に頼むと|25万円(税込)・追加料金なし、請求書は納品のときに一度だけ
- 09まとめ|宣伝の部分とプログラムの部分を分けて、金額と日付を確かめる
- Q&Aよくあるご質問
結論|宣伝のためのサイトは広告宣伝費、プログラムの部分はソフトウエアで5年が基本
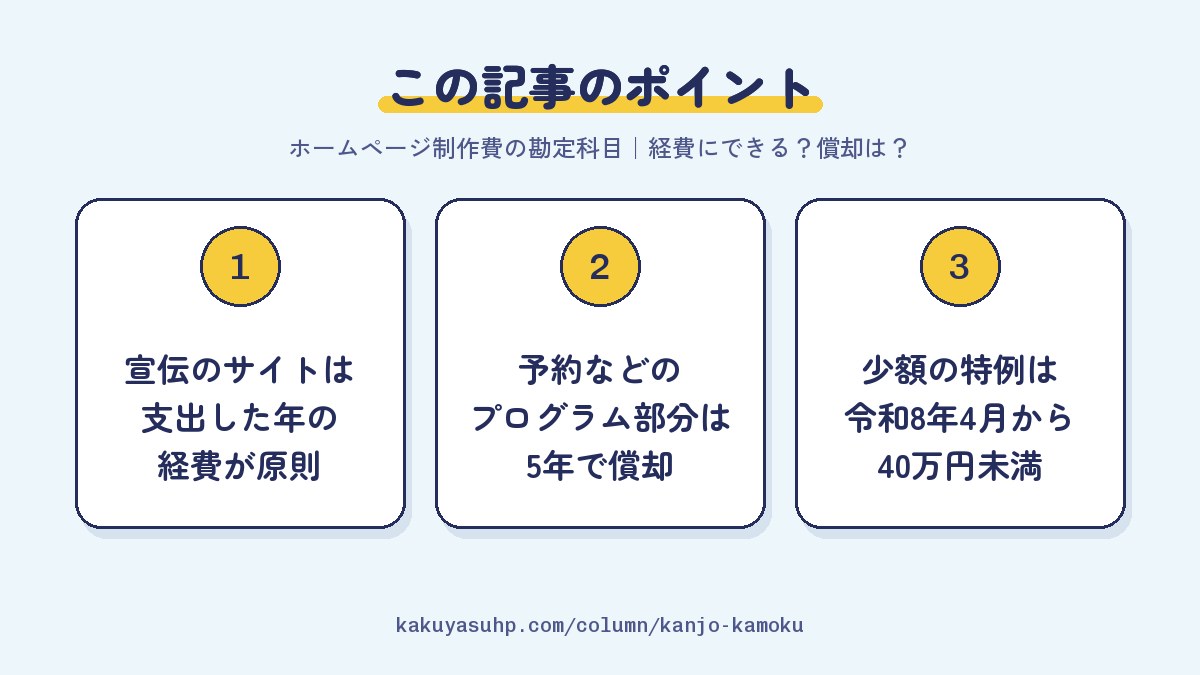
ホームページの制作費は、宣伝のためのサイトなら支出した年の経費に、予約などのプログラムの部分はソフトウエアとして5年で償却するのが基本の考え方です。
会社やお店、商品やサービスを知らせるためのホームページは、お知らせや実績を書き足しながら使っていくものです。そのため、制作費は「広告宣伝費」などとして、支出した年(法人なら事業年度)の経費にするのが原則とされてきました。一方で、予約フォームから空き状況を見て予約できる、商品を検索して買える、といったプログラムの働きがある部分は、ソフトウエアという資産として扱い、何年かに分けて経費にします。
もう一つ知っておきたいのが、少額の特例です。ソフトウエアとして資産にする部分でも、金額が小さければ一度に経費にできる決まりがあり、中小企業者等の特例は、令和8年4月1日以後に取得したものから40万円未満が対象になりました。どの金額の線に入るかは、税込経理か税抜経理かでも変わります。
ここでは、国税庁や財務省などの公式の情報をもとに考え方を整理します。ただ、実際の処理はサイトの中身や会社の状況で変わります。個別の判断は、顧問の税理士さんや税務署に確かめてください。制作費そのものの相場はホームページ制作費用の相場に、個人事業主の方向けの費用の話は個人事業主のホームページ費用にまとめています。
国税庁の考え方|以前のQ&Aと、今のタックスアンサー
この考え方のもとになっているのは、国税庁のタックスアンサーに以前載っていた「ホームページの制作費用について」というQ&Aです。
国税庁のタックスアンサー No.5461「ソフトウエアの取得価額と耐用年数」には、平成26年4月1日現在の法令等にもとづくQ&Aとして、次のような説明が付いていました。
- ホームページは企業や新製品のPRのために作られ、内容が頻繁に更新されるので、開設のときの制作費の効果は1年以上には及ばないと考えられる。そのため、原則として支出した時の損金(経費)にする
- ただし、内容が更新されないまま、使う期間が1年を超える場合は、その使用期間に応じて償却する
- 制作費の中にプログラムの作成費用(ソフトウェアの開発費用)が含まれる場合、その部分は無形減価償却資産(ソフトウェア)として、耐用年数5年で償却する
このQ&Aは、2026年9月に僕らが確かめたところ、今の国税庁のサイトには載っていませんでした。インターネット上の記録を見ると、2016年3月の時点で、すでに見られなくなっています。削除の理由は示されていないので、今もこの考え方を目安にしつつ、自分の会社の場合は税理士に確かめる、というのが現実的な進め方です。
今のタックスアンサーで確かめられることもあります。国税庁のタックスアンサー No.5461(令和7年4月1日現在法令等)では、ソフトウエアは減価償却資産(無形固定資産)にあたり、耐用年数は「複写して販売するための原本または研究開発用のもの」が3年、「その他のもの」が5年とされています。以前のQ&Aも、ホームページのプログラムの部分には5年を当てはめていました。
WordPress などの更新のしくみは、公式の説明が無い
判断に迷いやすいのが、お知らせやブログを自分で書き換えられるしくみ(CMS。WordPress など)の設定です。これが「プログラムの作成」にあたるかどうかは、以前のQ&Aにも、今のタックスアンサーにも書かれていません。公式の答えが無いところなので、見積書の内訳を見せて、税理士と相談して決めてください。CMS そのものの説明はCMSとはで書いています。
場合ごとの処理の目安|会社案内のサイト・機能のあるサイト・サーバー・保守
処理は、サイトの中身と支払いの種類で分かれ、会社案内のサイト、機能のあるサイト、サーバーやドメイン、保守や更新でそれぞれ考え方が違います。
下の表は、公式の情報から読み取れる目安をまとめたものです。勘定科目の名前は一例なので、顧問の税理士さんと決めている科目があれば、そちらに合わせてください。
| 支払いの種類 | 考え方の目安 | 勘定科目の例 |
|---|---|---|
| 会社案内・お店の紹介など、宣伝のためのサイトの制作費 | 支出した年(事業年度)の経費が原則。内容を更新しないまま1年を超えて使うなら、使う期間に応じて償却(以前の国税庁のQ&A) | 広告宣伝費 |
| 予約・検索・ネットショップなど、プログラムの作成費用 | その部分はソフトウエア(無形の減価償却資産)。耐用年数は5年。金額によっては少額の特例など | ソフトウエア(毎年の償却は減価償却費) |
| サーバー代・ドメイン代 | 使う期間に応じた経費が基本。何年分もまとめて払ったときは前払費用に注意 | 通信費、支払手数料など |
| 月額の保守料・更新作業の費用 | サービスを受けた期間に応じて経費にする | 支払手数料、保守料など |
| 公開後のプログラムの修正・機能の追加 | 不具合の修正などは修繕費、新しい機能の追加や機能の向上は資本的支出(法人税基本通達7-8-6の2) | 修繕費、ソフトウエア |
同じ「ホームページ制作費」でも、1枚の請求書の中に、宣伝のための部分とプログラムの部分がまざっていることがあります。たとえば、会社案内のページと一緒に、空き状況を見て申し込める予約のしくみを作ってもらった場合は、予約のしくみの部分だけをソフトウエアとして分けて考えることになります。予約の機能の作り方はホームページに予約機能を付ける方法で書いています。
外部の予約サービスやネットショップのサービスを月額で使う場合、その利用料は制作費とは別の、毎月の支払いです。制作費の中に入れずに、利用した期間の経費として分けておくと、あとで見直すときにもわかりやすくなります。ドメインとサーバーのしくみはドメインとはとレンタルサーバーの選び方を、公開後にかかるお金の全体はホームページの維持費・保守費用を参考にしてください。
ソフトウエアとして資産にする場合|耐用年数5年と、金額ごとの扱い
プログラムの部分をソフトウエアとして資産にする場合、耐用年数は5年ですが、金額が小さければ一度に経費にできる決まりもあります。
ソフトウエアの取得価額(資産の金額)には、購入や制作の代金のほか、使い始めるための設定や、自社に合わせる修正の費用も入ります(タックスアンサー No.5461)。そのうえで、金額によって次のように扱いが分かれます。どれも、使い始めた(事業の用に供した)年や事業年度が基準です。
| 取得価額 | 使える扱い | 主な条件 |
|---|---|---|
| 10万円未満 | 全額を、使い始めた年(事業年度)の経費にする | 使える期間が1年未満のものも同じ |
| 10万円以上20万円未満 | 一括償却資産として、3年(法人は36か月)で均等に経費にする | この方法を選んだ場合 |
| 10万円以上40万円未満(令和8年3月31日までの取得は30万円未満) | 少額減価償却資産の特例で、全額を使い始めた年(事業年度)の経費にする | 青色申告の中小企業者等・中小事業者、従業員数の条件、年間300万円まで |
| 上のどれにも当てはまらない | 耐用年数5年で、毎年少しずつ減価償却する | ― |
10万円未満と、20万円未満の一括償却資産は、法人税法施行令・所得税法施行令に決まりがあり、青色申告かどうかに関係なく使えます。40万円未満の特例は租税特別措置法の決まりで、使えるのは青色申告をしている中小企業者等(法人)と中小事業者(個人)です。個人事業主の方向けには、国税庁のタックスアンサー No.2100(令和8年4月1日現在法令等)に、この3つがまとめて書かれています。
たとえば、宣伝のページと予約のしくみを合わせて頼み、予約のしくみの部分が15万円だったとします。この15万円をソフトウエアとして資産にするなら、5年で償却するほか、一括償却資産として3年で5万円ずつ経費にする方法や、条件に合えば少額減価償却資産の特例で全額をその年の経費にする方法が考えられます。どれを選ぶかで、毎年の経費の額が変わります。
少額減価償却資産の特例|令和8年4月から「40万円未満」に
中小企業者等の少額減価償却資産の特例は、令和8年4月1日以後に取得したものから対象が40万円未満に広がり、期限も令和11年3月31日まで延びました。
令和8年度の税制改正で、この特例は次のように変わりました。財務省の「令和8年度税制改正の解説」と、租税特別措置法の今の条文で確かめています。
- 対象の金額:取得価額40万円未満(改正前は30万円未満)
- 期限:令和11年3月31日までに取得したもの(改正前は令和8年3月31日まで)
- 従業員の数の条件:常時使用する従業員の数が、原則400人以下(改正前は500人以下)
- いつから:令和8年4月1日以後に取得したものから。それより前に取得したものは、改正前の決まり(30万円未満など)のまま
- 変わらない点:年間の取得価額の合計300万円までが限度で、10万円未満のものや一括償却資産にしたものは対象外
気をつけたいのは、令和8年3月までに納品されたホームページと、4月以後に納品されたホームページとで、使える金額の線が違うことです。たとえば、ソフトウエアの部分が35万円なら、令和8年4月以後の取得なら特例の対象になりえますが、3月までの取得なら30万円以上なので対象になりません。
もう一つ、法人向けの国税庁のタックスアンサー No.5408(中小企業者等の少額減価償却資産の取得価額の損金算入の特例)は、2026年9月27日に僕らが見た時点では「令和7年4月1日現在法令等」のままで、改正前の「30万円未満・令和8年3月31日まで」の書き方でした。古い説明を見て判断しないよう、改正後の内容は財務省の解説や、個人向けのタックスアンサー No.2100 とあわせて確かめてください。
税込経理か税抜経理か|金額の線は経理の方式で判定する
10万円・20万円・40万円といった金額の線は、税込経理なら税込の金額、税抜経理なら税抜の金額で判定し、免税事業者は税込で判定します。
国税庁の通達(消費税法等の施行に伴う法人税の取扱い・所得税の取扱い)では、少額の減価償却資産や一括償却資産、租税特別措置法の特例などの金額の基準は、その会社や個人事業主が使っている経理の方式(税込経理か税抜経理か)で算定した金額で判定する、とされています。また、消費税の納税義務が免除されている事業者(免税事業者)は、税抜経理をしていても、税込経理で計算することになっています。
数字で見るとわかりやすいと思います。ソフトウエアの部分が税込42万円だったとします。
- 税抜経理の場合:税抜の38万1,818円で判定するので、40万円未満の線の内側に入ります
- 税込経理の場合:42万円で判定するので、40万円以上になり、この特例は使えません
- 免税事業者の場合:税込経理になるので、42万円で判定します
同じ請求書でも、経理の方式で結果が変わるということです。自社がどちらの方式か、消費税の免税事業者かどうかは、決算や申告の担当の方に確かめておいてください。消費税と請求書の関係はホームページ制作費の支払いの記事でも触れています。
迷ったときの整理のしかた|内訳と日付をそろえて税理士に相談する
迷ったときは、見積書や請求書の内訳を分けてもらい、公開した日と使う機能を書き出してから税理士に相談するのが近道です。
ホームページ制作費の処理で迷うのは、ほとんどが「どこまでが宣伝で、どこからがプログラムか」と「いつの経費か」の2点です。相談の前に、次のものをそろえておくと話が早く進みます。
- 見積書・請求書・納品書:できれば、デザインやページ制作と、予約・検索・ネットショップなどのプログラムの部分を分けた内訳で
- 公開した日:使い始めた日が、償却や特例の基準になります
- サイトの中身:会社案内だけか、予約や会員ページなどのしくみがあるか。お知らせを定期的に更新するか
- 別に払っているもの:サーバー・ドメイン・外部の予約サービスなどの利用料と、その期間
- 自社の状況:青色申告か、税込経理か税抜経理か、消費税の免税事業者か
- 補助金を使ったか:使った場合は、受け取った補助金の処理もあわせて相談する
内訳が「ホームページ制作一式」だけだと、分けようがありません。見積もりの段階で、処理のために内訳を分けてほしいと伝えておくのがおすすめです。見積書の項目の読み方はホームページ制作の見積書の見方に、補助金の考え方はホームページ制作と補助金と持続化補助金でホームページを作るにまとめました。顧問の税理士さんがいない場合は、国税庁の案内にある電話相談(国税局電話相談センター)も使えます。
格安HP屋に頼むと|25万円(税込)・追加料金なし、請求書は納品のときに一度だけ
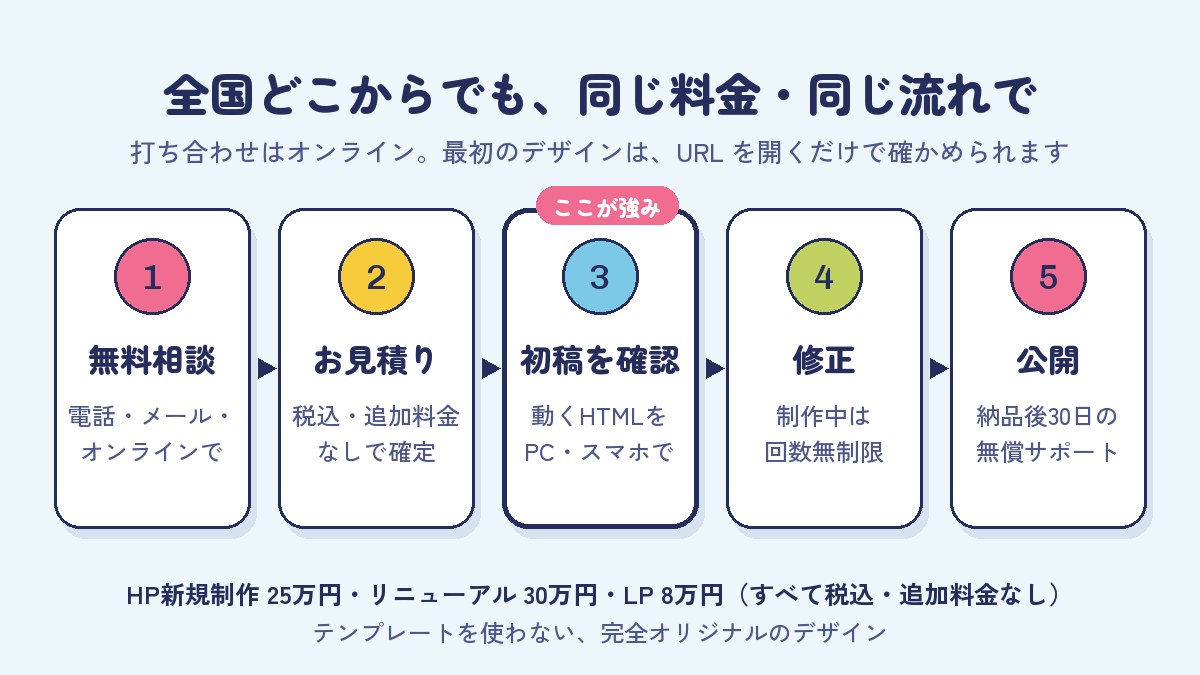
格安HP屋の料金は25万円(税込)で追加料金がなく、請求書は納品のときに一度だけお出しするので、金額と時期がはっきりしています。
料金は、HP新規制作が25万円、HPリニューアルが30万円、LP制作が8万円で、すべて税込・追加料金なしです。ページ数や機能の数で金額は変わりません。見積もりの金額がそのまま最後の金額になるので、予算や経理の段取りを先に決めておけます。別にかかるのは、サーバーとドメインの実費(年1〜2万円ほど。名義はお客様)だけです。
お支払いは納品時の一括(公開後14日以内)で、着手金も分割払いもありません。制作の途中で前払いをしていただくことがないので、支払いの時期と、サイトを使い始める時期が近くなります。銀行振込かクレジットカード(VISA・Mastercard・JCB・American Express)でお支払いいただけます。公開(納品)前なら、キャンセルしても費用は一切かかりません。
サイトはテンプレートを使わず、一社ずつゼロからオリジナルでデザインします。初稿は、画像やラフではなく、実際に動くHTMLのデザインでお見せするので、パソコンやスマートフォンで開いて、仕上がりを確かめてから進められます。予約・多言語・資料ダウンロードなども同じ料金の中で考えます(外部の予約サービスなどの利用料は、そのサービスへのお支払いです)。公開後の保守は月額0円の都度依頼が基本で、希望する方だけ保守管理プラン(月額2万円・税込)もあります。保守管理プランに最低契約期間はなく、必要な時期だけスポットで頼めます。
正直にいうと、税金の個別の判断は税理士さんの仕事です。処理のしかたは、請求書が届いたら顧問の税理士さんに見てもらってください。料金の詳細は料金プラン、これまでに作ったサイトは制作事例でご覧いただけます。
まとめ|宣伝の部分とプログラムの部分を分けて、金額と日付を確かめる
ホームページ制作費は、宣伝の部分は経費、プログラムの部分はソフトウエアと分けて考え、金額と経理の方式で使える決まりを確かめるのが基本です。
- 宣伝のためのサイトの制作費は、支出した年の経費(広告宣伝費など)にするのが原則。更新しないまま1年を超えて使うなら償却(以前の国税庁のQ&A)
- 予約・検索・ネットショップなどのプログラムの部分はソフトウエア。耐用年数は5年
- ソフトウエアの部分は、10万円未満なら全額その年に、20万円未満なら3年の一括償却も選べる
- 青色申告の中小企業者等・中小事業者は、令和8年4月1日以後の取得なら40万円未満まで特例で全額その年の経費にできる(令和11年3月31日まで・年300万円まで)
- 金額の線は税込経理か税抜経理かで判定し、免税事業者は税込で判定する
- 個別の判断は、内訳と公開日をそろえて税理士に確かめる
格安HP屋は、新規25万円・リニューアル30万円・LP8万円(すべて税込・追加料金なし)で、テンプレートを使わないオリジナルのホームページを作っています。初稿は実際に動くHTMLでお見せし、請求書は納品のときに一度だけです。相談とお見積もりは無料です。予算の組み方も含めて、お問い合わせからお気軽にどうぞ。
よくあるご質問
気になる質問を
ひらいてね